調査会社のモルドール・インテリジェンスが公表した調査結果によると、世界のデータセンター間接続(DCI)向け経路インテリジェンス市場は、2026年の7億2000万ドルから年平均20.25%の成長を続け、2031年には18億1000万ドル規模に達すると予測されています。背景には、人工知能(AI)の学習基盤が急激に拡大する中で、電力や敷地の制約から計算設備を単一拠点に集約できず、地理的に離れた複数の施設へ分散配置せざるを得ない構造変化があります。
かつてのネットワーク運用では、施設間の回線帯域を広げることが主たる投資対象でした。しかし現在では、離れた拠点間をまたいでGPUを稼働させるため、単なる帯域確保にとどまらず、遅延の抑制、経路の可視化、迅速な障害復旧を実現する高度な経路制御が不可欠な基盤要件として浮上しています。
今回は、AIクラスタ分散化がもたらす通信需要の変容、光伝送ハードウェアと自律制御ソフトウェアの機能分担、そしてインフラ制約下における実務的な調達モデルの選択肢をもとに、DCI経路インテリジェンスの普及背景と今後の実務への影響について、取り上げたいと思います。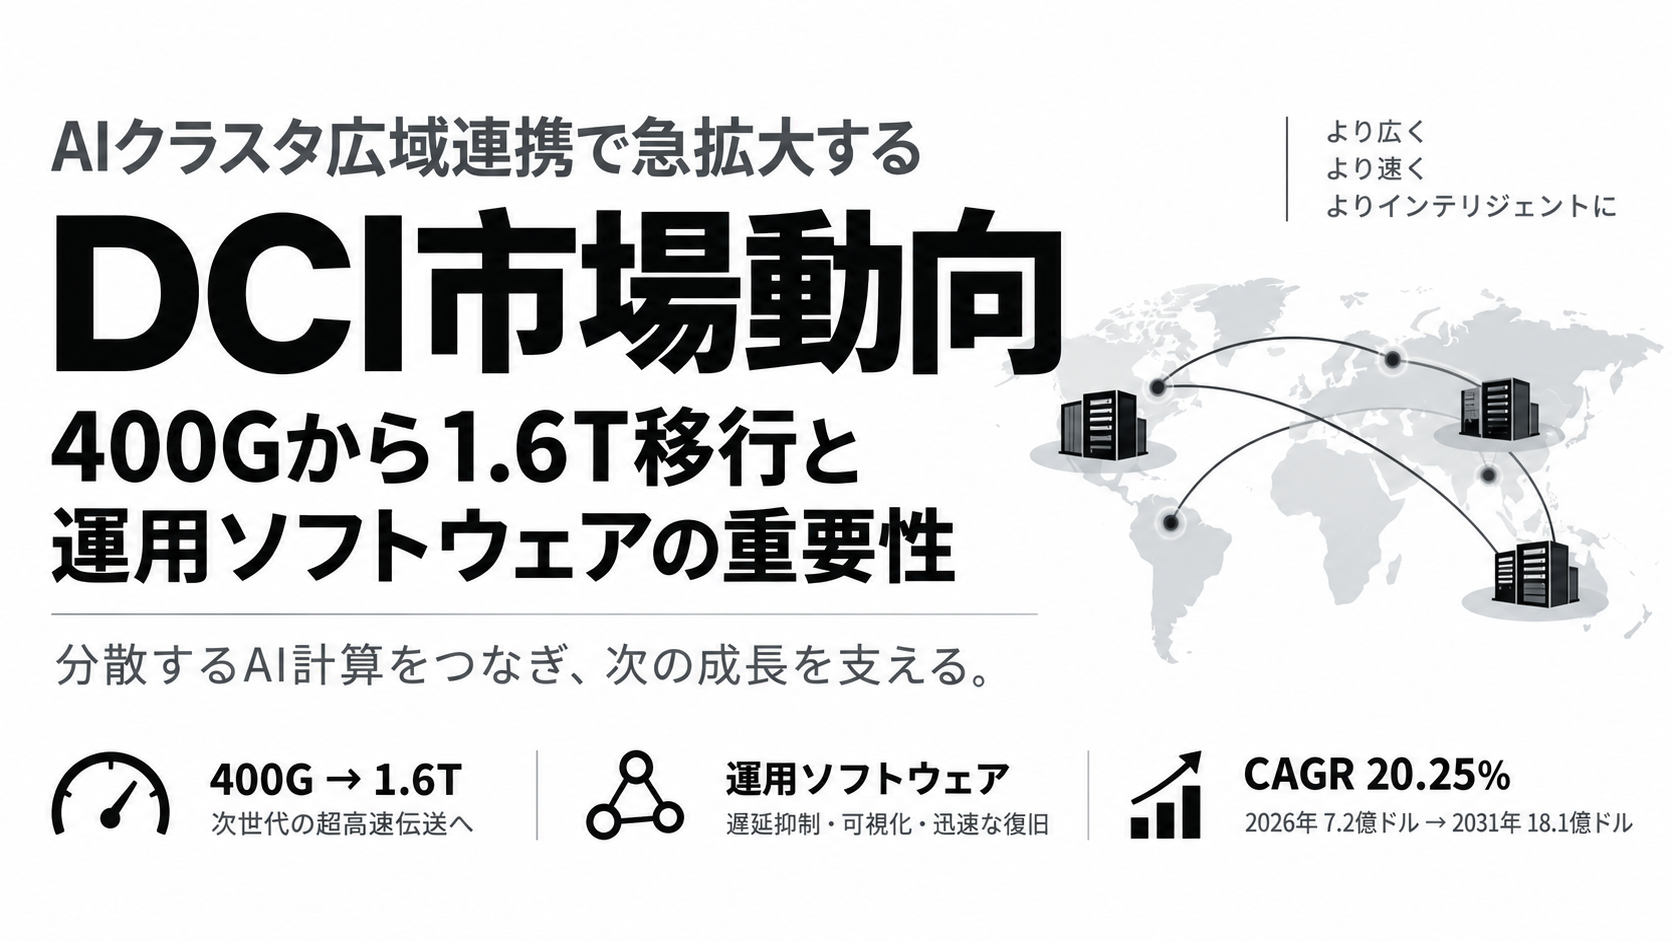
計算資源の物理的分散が求める新たな通信制御
大規模なAIモデルの学習や高性能計算(HPC)の現場において、単一のデータセンター内で計算資源を完結させることが物理的に難しくなっています。1つのキャンパスで確保できる受電容量や敷地面積には上限があり、ギガワット規模の電力を要するAIインフラは、複数の施設を連携させて運用するアーキテクチャへと舵を切っています。
この計算資源の分散化に伴い、施設と施設を結ぶ通信基盤には、これまで以上の性能と安定性が求められるようになりました。拠点間をまたいでGPU同士が協調動作する分散学習環境では、通信の遅延やパケットの滞留がジョブ全体の完了時間を左右するためです。
光伝送速度の世代交代とハード・ソフトの分離
伝送容量の面では、通信規格の世代交代が進展しています。2025年時点のデータレート別市場シェアでは、相互接続性やエコシステムの成熟を背景に「400G」が28.64%を占めて主力となっていますが、2031年にかけては「1.6T以上」の高速規格が年平均21.68%という最も高いペースで伸長すると予測されています。800Gや1.6Tに対応する光トランシーバーの量産体制が整いつつあり、光ファイバー1芯あたりの伝送密度を極限まで高める設備更新が始まっています。
同時に、ネットワークを構成する産業構造にも明確な変化が見られます。2025年のソリューション別売上構成では、光伝送装置などのハードウェアが54.73%と依然として過半を占めています。しかし、今後は「経路インテリジェンス・ソフトウェア」が年平均21.46%の成長率を示し、ハードウェアの伸びを上回る見込みです。
オープン化の流れがこの分離を後押ししています。特定ベンダーの専用機器に依存するのではなく、オープンな光仕様を採用して複数社のハードウェアを混在させる運用が広がりつつあります。その結果、物理層の違いを吸収し、動的なトラフィック配分やネットワークのデジタルツイン分析、自律的な運用監視を担うオーケストレーションソフトウェアの重要性が高まっています。
敷設コストと電力網の壁がもたらす調達モデルの分岐
高度な通信網を整備する上での最大の障壁は、莫大な設備投資と許認可、そして電力確保です。国際エネルギー機関(IEA)の指摘にあるように、大型インフラプロジェクトは計画期間の20%超過や最大80%の予算超過が発生しやすい特性を持っています。さらに、既存の電力網への連系手続きや道路占用許可の取得には長期の時間を要するため、自前の専用ファイバー網を迅速に構築できる企業は一部の大手事業者に限られます。
この実務的な制約が、ネットワークの調達形態を多様化させています。2025年時点の導入モデル別シェアを見ると、外部事業者に回線と運用を委ねる「プロバイダー管理型DCI」が37.91%と最も多く選ばれています。自社で巨額の資産を抱え込まず、サービス水準合意(SLA)や運用保守をアウトソースすることで、インフラ立ち上げの期間短縮とリスク分散を図る狙いがあります。
一方で、今後の伸び率としては「ハイブリッド・マルチクラウドDCI」が年平均21.86%と最も高い成長を示しています。自社管理の計算資源と複数のパブリッククラウド、さらには共同利用型のデータセンターを柔軟に組み合わせる構成であり、経路ごとにセキュリティやデータ主権の要件を担保しつつ、利用効率を最大化する設計が支持を集めています。
地域ごとに異なる展開速度と規制環境の差異
DCIの需要と展開速度は、地域ごとの産業基盤や政策環境によって大きく異なります。2025年時点で世界市場の36.42%を占める北米は最大の市場であり、バージニア州北部、ダラス、フェニックス、シリコンバレーといった主要集積地でAI需要を背景とした設備拡張が続いています。しかし、米国連邦エネルギー規制委員会(FERC)が大規模連系に伴う系統増強コストの負担ルールを厳格化するなど、インフラ投資判断に影響を与える制度面の変更も生じています。
一方、2031年にかけて年平均21.74%という世界最高の成長率が見込まれているのが中東地域です。アラブ首長国連邦(UAE)の「Stargate UAE」による5ギガワット計画や、サウジアラビアの「Humain」による6.6ギガワット規模の建設計画など、国家主導の大規模なソブリンAIインフラ投資が集中しています。新設される広大なキャンパス間を結ぶため、最初から最新の超高速光伝送と経路制御を統合したシステム調達が進んでいます。
欧州や日本を含むアジア太平洋地域では、データ主権や既存都市網との共存が重要視されています。欧州では越境データ移転の規制に対応した経路管理が求められ、日本では主要都市圏のデータセンター間を低遅延で直結するオール光ネットワーク基盤の商用化が進められるなど、地域固有の法制度や地理的特性に合わせた実装が進展しています。
今後の展望
AI学習基盤の拡大に伴う通信ボトルネックの解消要求は、まず大規模なクラスタ運用を抱えるクラウド事業者や通信キャリアの投資方針に影響を与え、やがて金融機関の即時決済網や製造業の遠隔自律制御といった高信頼性を要する産業基盤へと波及していくと考えられます。計算処理の負荷分散が地域をまたいで行われるようになれば、単一拠点の稼働率ではなく、複数拠点を統合したクラスタ全体の処理効率がシステム評価の前提となるでしょう。
変化の兆候を捉えるためには、各地域における電力系統の連系承認期間や、光トランシーバーの世代交代を示す1.6Tモジュールの量産・出荷状況を注視する必要があります。また、マルチベンダー環境での相互運用性を担保するオープン標準仕様の策定進捗や、ソフトウェアによる経路復旧速度(RTO)の改善実績も、設備投資の実効性を測る先行指標となります。
今後は、計算資源そのものの確保だけでなく、分散した資産をどのように接続し統制するかという経路管理の視点が、インフラ投資の採算性を大きく左右していくと考えられます。物理的なインフラ敷設の制約と計算需要の増大が交差する中で、ハードウェアの帯域拡張とソフトウェアによる自律制御のバランスをどのように設計するかが、長期的な事業競争力の基盤となっていくでしょう。
林 雅之
2026/09/17 05:37:07