国際光ファイバールート市場の動向とAIデータセンター間接続がもたらす構造変化
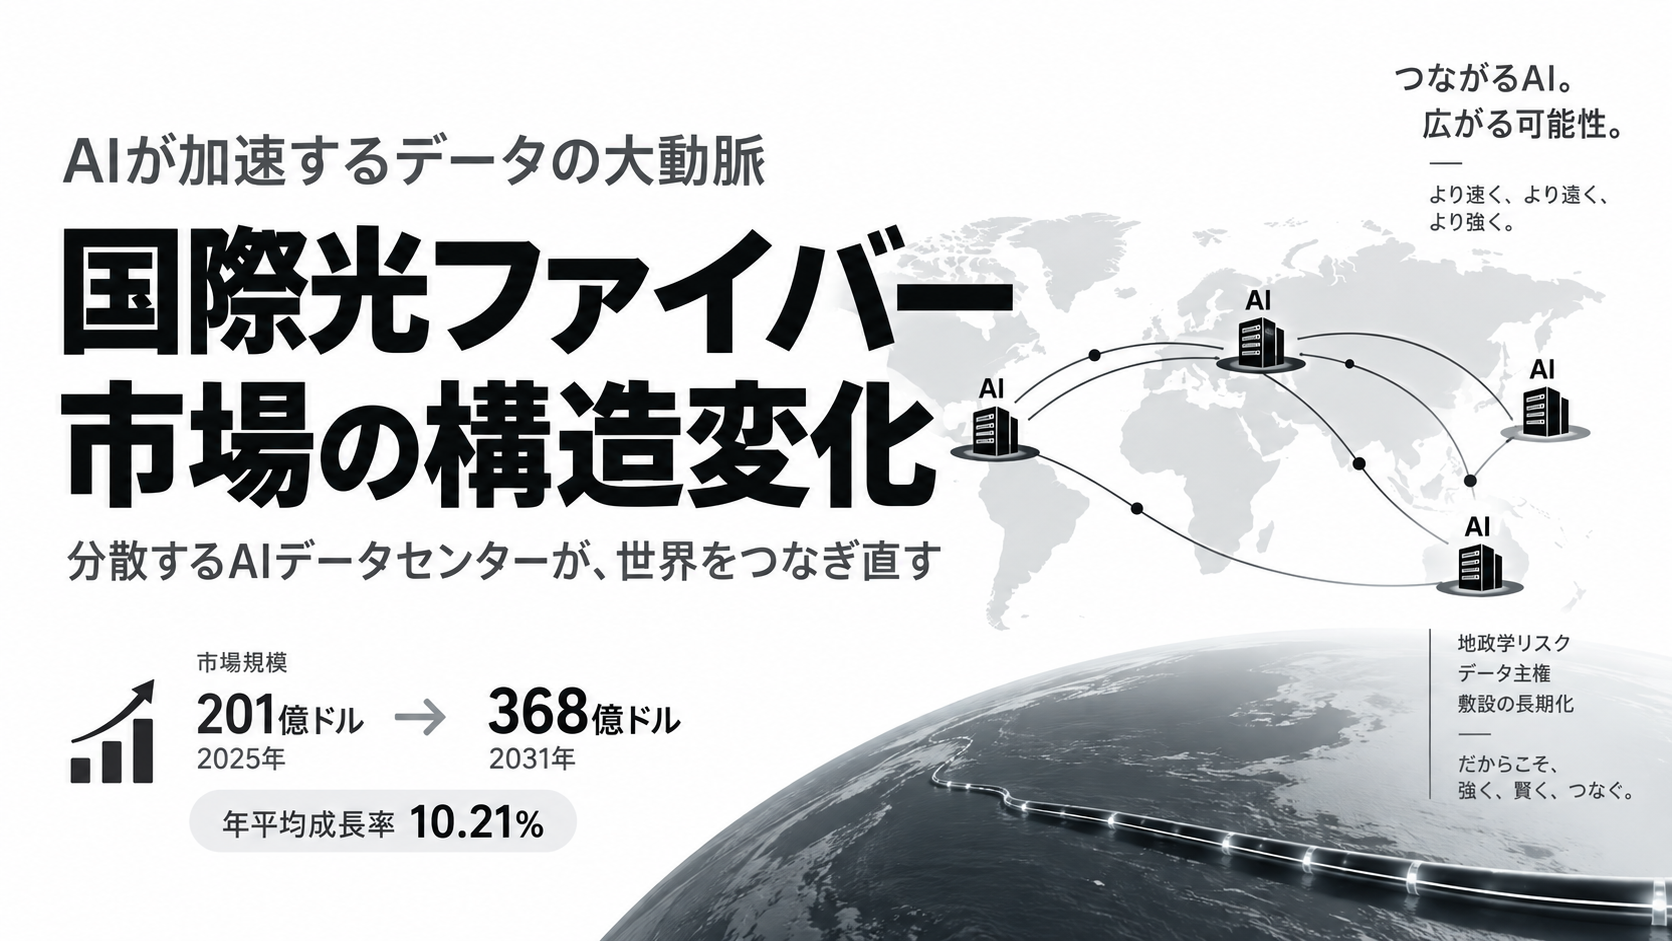
調査会社モルドール・インテリジェンスが2026年8月に公表したデータによると、国境を越えてデータを伝送するクロスボーダー光ファイバールートの市場規模は、2025年の201億3000万ドルから2031年には368億2000万ドルへと着実に成長する試算となっています
一方で、敷設工期の長期化や地政学的な要衝における切断リスク、さらには各国におけるデータ主権規制といった構造的な制約も顕在化しています。従来の通信キャリアによる回線再販モデルから、大手テック企業による直接投資や中立型オープンアクセス網への転換が進み、インフラ調達の前提条件が変わりつつあります。
今回は、AI需要に伴う通信網の構造変化、敷設における物理的・制度的ボトルネック、所有形態と技術革新による対応策をもとに、クロスボーダー光ファイバールート市場の背景と今後の実務への影響について、取り上げたいと思います。
分散するAI拠点と通信需要の実態
国際間のデータトラフィックを支える光ファイバールートの市場規模は、2025年の201億3000万ドルから2026年には226億5000万ドルに達し、2026年から2031年にかけて年平均成長率10.21%で拡大を続ける見通しです
需要を牽引している主な要因は、AIの学習および推論処理に伴う拠点間データ通信の急増です。膨大な計算資源を要するAIクラスタは、電力確保や敷地面積の制約から単一地域に集約することが困難であり、複数の国や地域へ分散して設置されています。これに伴い、遠隔地にあるグラフィックス・プロセッシング・ユニット(GPU)同士を結ぶため、遅延のばらつきが少なくパケット損失の極めて小さい専用ファイバーへの需要が高まっています。
金融市場における高速取引などで先行していた広帯域需要は、一般的な企業実務にも浸透し始めています。市場関係者の間では、従来の10ギガビット単位の調達から、100ギガビットや400ギガビット単位の広帯域接続へと移行する動きが確認されています。従来の一般消費者向けインターネット通信を中心とした都市間接続から、計算資源の集積地を直接結ぶ接続網へと、トラフィックの重心が移行しています。
ハイパースケーラー主導による所有構造の転換
通信網の利用形態において、大手クラウド事業者(ハイパースケーラー)の存在感が一段と高まっています。2025年時点で国際海底ケーブル帯域の75%をハイパースケーラーが占有しており、計画中の主要な敷設計画の3分の2以上にこれらの企業が直接関与しています。かつてのように通信キャリアから帯域を借り受ける形態にとどまらず、自社で光ファイバーの心線や光スペクトラムを直接保有・調達する手法が一般化しています。
この背景には、自社サービスの通信品質とセキュリティを厳格に管理し、需要変動に応じた柔軟な容量拡張を自らの裁量で行いたいという明確な意図が存在します。通信キャリアが提供する既存の管理型サービスでは、急拡大するAIワークロードに対して迅速な容量変更を行うことが難しいためです。
その結果、通信キャリアが担ってきた国際トランジット事業のシェアは相対的に縮小傾向にあります。一方で、ファイバーペア単位の長期使用権(IRU)やダークファイバーを取引する市場は、2026年から2031年にかけて年率11.86%のペースで拡大すると予測されています。通信インフラの調達において、物理層の権利を直接確保する動きが定着しています。
長期化する敷設工期と地政学的チョークポイント
光ファイバー網の拡張が求められる一方で、物理的なインフラ構築にはいくつかの制約が存在します。ケーブル製造を担う主要ベンダーの生産余力には限界があり、調達から敷設完了までのリードタイムは従来の18か月から、2026年時点では48か月へと大幅に長期化しています。巨額の設備投資を実行してから運用開始に至るまでの期間が長引いており、資金力の差が事業進捗に影響を与えやすい環境となっています。
各国の許認可手続きや環境アセスメントの長期化も、プロジェクトの進行を阻む要因です。標準的な陸揚げ手続きでも6か月から12か月を要し、環境保護区域などを通過する場合は承認取得までに24か月から36か月におよぶ事例も見られます。
さらに、地政学的な要衝における安全確保も深刻な課題です。紅海周辺などの狭隘な海域で発生したケーブル切断事象では、海域の情勢不安や許認可の滞りによって修理船の派遣に最大8週間を要した事例が報告されています。特定の海峡や回廊に依存した従来のルート設計は、不測の事態において長期にわたる通信停止を招くリスクを内包しています。
中立型ホストと自前主義の間にある戦略的選択
インフラを確保・運用する事業者側では、調達手法の再検討が進んでいます。第1の選択肢は、大規模なハイパースケーラーに見られる単独所有モデルです。ルート設計や暗号化の仕様を完全に自社で統制できる反面、初期投資の全額負担と許認可リスクを自社単独で抱え込むことになります。
第2の選択肢は、複数の通信事業者が共同出資するコンソーシアム型です。2025年時点で市場シェアの43.93%を占めており、長距離海洋ルートにおける巨額の建設コストを分散させる手法として広く活用されてきました。ただし、参加企業間での合意形成に時間を要し、容量拡張やルート変更を柔軟に行いにくい側面があります。
第3の選択肢として需要を伸ばしているのが、中立的な卸売事業者(ホールセール・ニュートラルホスト)からの調達です。このモデルは2026年から2031年にかけて年率11.37%で成長すると見込まれています。特定キャリアに依存しないオープンアクセス網を利用することで、巨額の資本支出を回避しながら、必要な帯域を迅速に確保することが可能です。各企業の投資体力やリスク許容度に応じて、これらを組み合わせた調達ポートフォリオの構築が進んでいます。
光電融合と陸海ハイブリッドが変える投資判断
今後の回線設計においては、ルート構成と伝送技術の両面で合理的な工夫が求められます。特に、海底ケーブルと陸上ルートを組み合わせた「ハイブリッド型バックボーン」は、2026年から2031年にかけて年率11.59%の成長が予測されています。単一の海洋ルートに頼らず陸上回線を併用することで、脆弱な海峡部を迂回し、物理的なルート多様性と通信遅延の低減を両立させる設計が採用されています。
技術面では、光信号を電気信号に変換することなく長距離伝送する光電融合技術や、小型のコヒーレント光トランシーバの実用化が進んでいます。長距離伝送路において、高価な中継装置を介さずに400ギガビット級の通信を維持する実証結果が報告されています。
こうした技術進展は、既存の敷設済みケーブルの伝送容量を大幅に引き上げる選択肢を提供します。莫大な資金と年数をかけて新たな海底ケーブルを敷設し直すだけでなく、既存設備の更新によって投資効率を改善する現実的な手段が整いつつあります。
今後の展望
クロスボーダー光ファイバー網の構造変化は、通信事業者にとどまらず、多国籍に拠点を展開する製造業のサプライチェーン統括や、金融機関のデータ処理基盤へ波及すると考えられます。国境を越えた計算資源の分散配置が定着するにつれて、データ伝送の遅延や安全性、通信経路の透明性を担保することが、事業継続計画(BCP)の実行力を左右する中核的な要素となります。
先行きの動向を把握する上では、いくつかの客観的な指標を追跡することが有効です。具体的には、国際ケーブル敷設プロジェクトにおける発注から運用開始までの平均リードタイムの推移、主要な国境間回廊におけるダークファイバー取引価格、ならびに主要国におけるデータ主権規制の運用動向などが挙げられます。これらの数値は、国際通信回線の需給バランスやコスト構造の変化を捉える有効な指標となります。
デジタル経済の進展は、高度なアルゴリズムやソフトウェアだけでなく、海底や地下深くに敷設された物理インフラの堅牢性に依存しています。地政学的な摩擦や物理的な供給制約が継続するなか、国境を越えるデータの物理的経路をどのように評価し、調達リスクを分散させるかという視点が、中長期的な競争基盤を維持する判断材料となります。