「企業のAI投資は期待したほどの収益を生んでいない」という見方が2026年に入り市場で語られてきました。しかし、実際の企業データはそのような悲観論とは異なる実態を映し出しています。調査対象企業の約半数がAIから実質的な価値を創出し、売上高に対するAI支出比率は1年足らずで倍増の3.3%に達しています。
ボストン コンサルティング グループ(BCG)が2026年9月30日に発表した「Applied AI Index 2026」は、20以上の産業セクターにわたる1,330人の経営幹部(CxO)やシニアリーダーへの調査を通じ、企業が実験段階を終えて規模拡大のフェーズへ移行した姿を捉えています。一部の先進企業だけでなく、市場の中間層にあたる企業が本格的な収益化を果たし始めた点が2026年の特徴と言えます。
今回は、AI投資の主導権がIT部門から事業部門へと移り変わる予算構造の変化や、自律型AIエージェントの普及に伴う統制の課題、そして中間管理職層の役割再定義について、取り上げていきたいと思います。
中間層41%の台頭が覆す「AI不発論」と5倍の価値格差
2025年のBCG調査では、AIから十分な価値を引き出していた企業は全体の5%にとどまり、一握りの先進企業と大多数の遅れている企業という二極化の構図が存在していました。しかし2026年9月の調査では、最も成熟度の高い「未来構築型(Future-built)」の7.5%と、規模を拡大している「拡大期(Scaling)」の41%を合わせた計48.5%の企業が価値創出を実現しています。
業績への貢献度を見ると、「未来構築型」企業は遅れている企業と比較して、株主総利回り(TSR)で2.3倍、売上高成長率で2.4倍、EBITDA成長率で2.8倍の成果を上げています。「拡大期」の企業群も株主総利回りで1.8倍を記録しており、20以上の全調査対象セクターにこれら先進・拡大企業が少なくとも1社以上存在します。
この差を生む要因は「戦略的明確性」と「応用AIの成熟度」の掛け合わせにあります。双方で優れた企業は2025年の売上高比で4.5%のAI価値を実現し、双方が低い企業(同0.9%)の5倍にあたる成果を得ています。銀行の与信審査や保険の不正請求検知、消費財の需要予測など、中核業務の最初から最後まで(エンド・ツー・エンド)にAIを組み込んだ領域では、生産性や売上高、コスト削減で2桁の改善が確認されています。
売上高比3.3%へ倍増した投資と「IT部門外8割」の予算構造
企業のAI支出は売上高比で、2025年初の約1%、2025年後半の約1.7%から、2026年9月時点では3.3%へと拡大しました。中でもテクノロジーセクターでは売上高の4.1%が投じられ、研究開発やソフトウェア開発、カスタマーサービスを中心に売上高比2.0%の増収とコスト比2.1%の削減を達成しています。
構造的な変化として注目されるのは、AI支出の80%以上が全社IT部門の予算外で執行されている事実です。AIは情報システム部門が管理する単なるツールではなく、各事業部門が直接投じる中核的な事業投資へと性質を変えています。そのため、AIを従来のITコストの枠組みだけで捉える取締役会は、支出規模と潜在的リターンの双方を過小評価するリスクがあると指摘されています。
資金配分と効果測定の規律も明暗を分けています。「未来構築型」企業の61%は単発の実証実験から脱却し、優先度の高い少数の業務に絞った複数年の全社プログラムへ投資を集中させており、遅れている企業(17%)の3.5倍に達します。また、損益計算書(P&L)上で直接AIの価値を追跡している企業は、公式に測定していない企業の3倍(売上高比3.6%対1.2%)の価値を引き出しています。
自律型エージェントへの権限委譲42%と「安全統制5%」の乖離
AIの収益化が進む一方で、新たな制約として浮上しているのが「自律化するAIをいかに制御・統治するか」というガバナンスの課題です。AI価値全体に占める自律型AI(エージェンティックAI)の比率は、2025年調査の17%から2026年調査では22%に高まり、2030年には約40%(39%)に達すると予測されています。
調査では、2030年までに42%の企業が人間の承認を介さずに自律的な判断を下す権限をAIエージェントに付与すると回答しています。ところが、明確な監視体制やロールバック(巻き戻し)の仕組み、セキュリティ、監査、コストのガードレールといった6つの必須統制を2026年時点で完全に整備している企業は5%にとどまります。
統制の整備よりも現場での権限付与が先行する危うさがうかがえますが、データを見ると統制の仕組みは成長のブレーキではなく推進力として機能しています。6つの統制すべてを全社導入している企業は、統制が1つの企業と比べて3倍のエージェンティックAI価値を創出しています。また、「未来構築型」企業の95%はデータ変革を進めており、3分の2以上が単一ベンダー依存ではなく共通の管理基盤を持つ全社統一AIプラットフォームを構築しています。
中間管理職のスリム化と「10-20-70モデル」による組織再設計
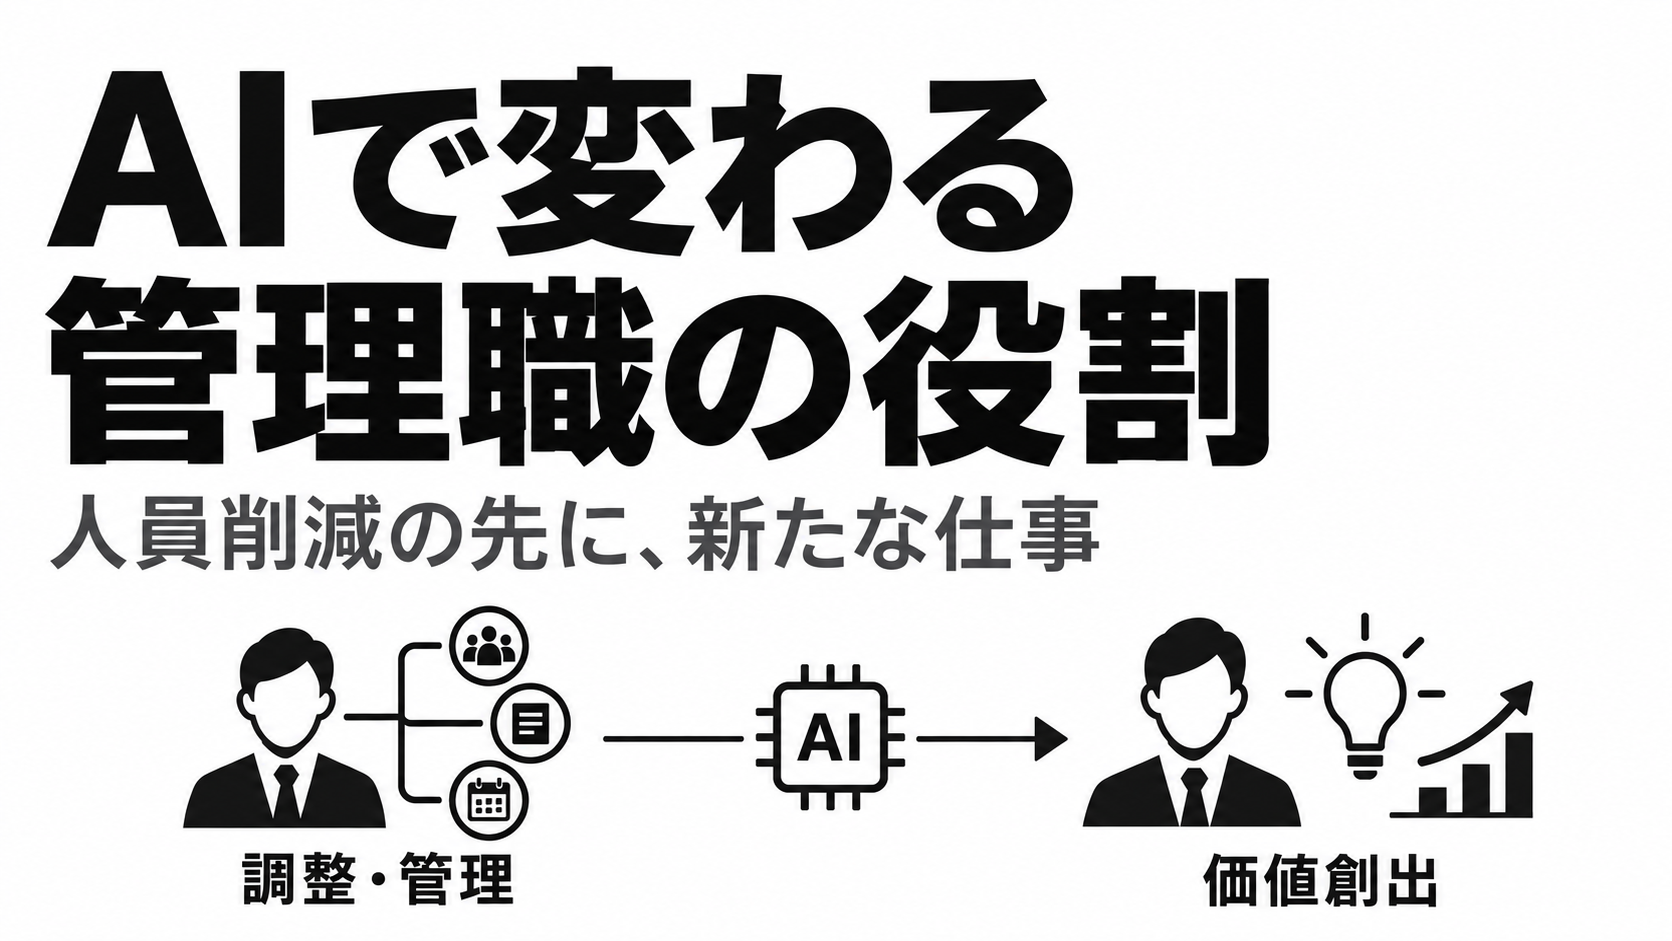
AIの本格実装は組織と雇用のあり方にも変化を促しています。調査対象企業は2030年までにAI導入を通じて約10%から15%の人員削減を見込んでいますが、その中心は専門職や上級幹部ではなく、部門間の調整や管理を担う中間管理職層のスリム化です。
ただし、本質は単なる人員削減ではなく業務の再構築にあります。回答企業の89%はAIが新たな業務を生み出すと予想しており、既存業務の代替が主になるとみる企業は11%に過ぎません。AI専任の役割が全従業員に占める割合は2026年の7%から2030年には22%へと3倍に増える予想であり、新たな役割が人員の移行を吸収していくと想定されます。
BCGの「10-20-70モデル」では、AI変革の労力をアルゴリズムに10%、技術とデータに20%、人材・組織・業務プロセスの変革に70%充てるべきだとしています。すでに先進・拡大企業の7割が従業員の再教育に着手しており、「未来構築型」企業の55%は自律型AI時代を見据えた戦略的な人員計画を策定しています(遅れている企業は17%)。技術導入と並行して人間の役割を再定義できるかが、中長期の競争力を分けると考えられます。
事業部門の投資規律とガバナンス構築が拓く日本企業の勝機
グローバルでAI投資が実験から収穫期へと移行するなか、この構造変化は日本企業にとっても重要な判断材料を提供します。日本国内でも部門ごとに生成AIツールを導入する動きが広がっていますが、単発の業務効率化にとどまり、損益計算書上の成果に結びついていないケースが少なくありません。
今後2年間で企業が突破すべき条件は、事業部門に分散した8割超のAI投資を経営陣の責任下で全社プログラムへと統合し、中核業務の最初から最後までを貫く形で再設計することにあります。同時に、2030年に向けて自律型AIエージェントの導入が加速する局面では、規制当局や技術ベンダーの対応を待つのではなく、企業自身が主体となって監査や権限管理のガードレールを先行整備することが求められます。
現場の業務知識が蓄積された日本の製造業や金融・サービス業において、中間管理職の調整業務をAIエージェントへ段階的に移行し、人材を新たな付加価値創造へと再配置できれば、人手不足の克服と収益力の強化を同時に達成する道筋が見えてくるでしょう。
林 雅之
2026/10/19 06:14:52