約20年間にわたりテクノロジー産業の成長を牽引してきたソフトウェアが、ハードウェアおよび半導体に主役の座を譲りつつあります。2020年から2026年にかけて、ソフトウェア企業の株式時価総額が年平均6%の成長にとどまる一方、ハードウェアと半導体は年平均24%という高い成長率を記録し、2026年5月時点で30兆ドルを超える規模へと急拡大しました。なぜ2026年に入り、ソフトウェアから物理的なハードウェアへの企業価値の逆転がこれほど鮮明になっているのでしょうか。
米コンサルティング大手のベイン・アンド・カンパニーが2026年に公表した『テクノロジー・レポート2026』は、この変化を一時的な好不況の波ではなく、AIインフラの拡大が引き起こした産業構造の転換であると分析しています。
本稿では、同レポートのデータをもとに、広帯域メモリ(HBM)やカスタム半導体が新たな収益源となるメカニズムと、企業経営に求められる調達・開発戦略の転換について、取り上げていきたいと思います。
ボトルネック技術に集中する利益とメモリ市場の構造変化
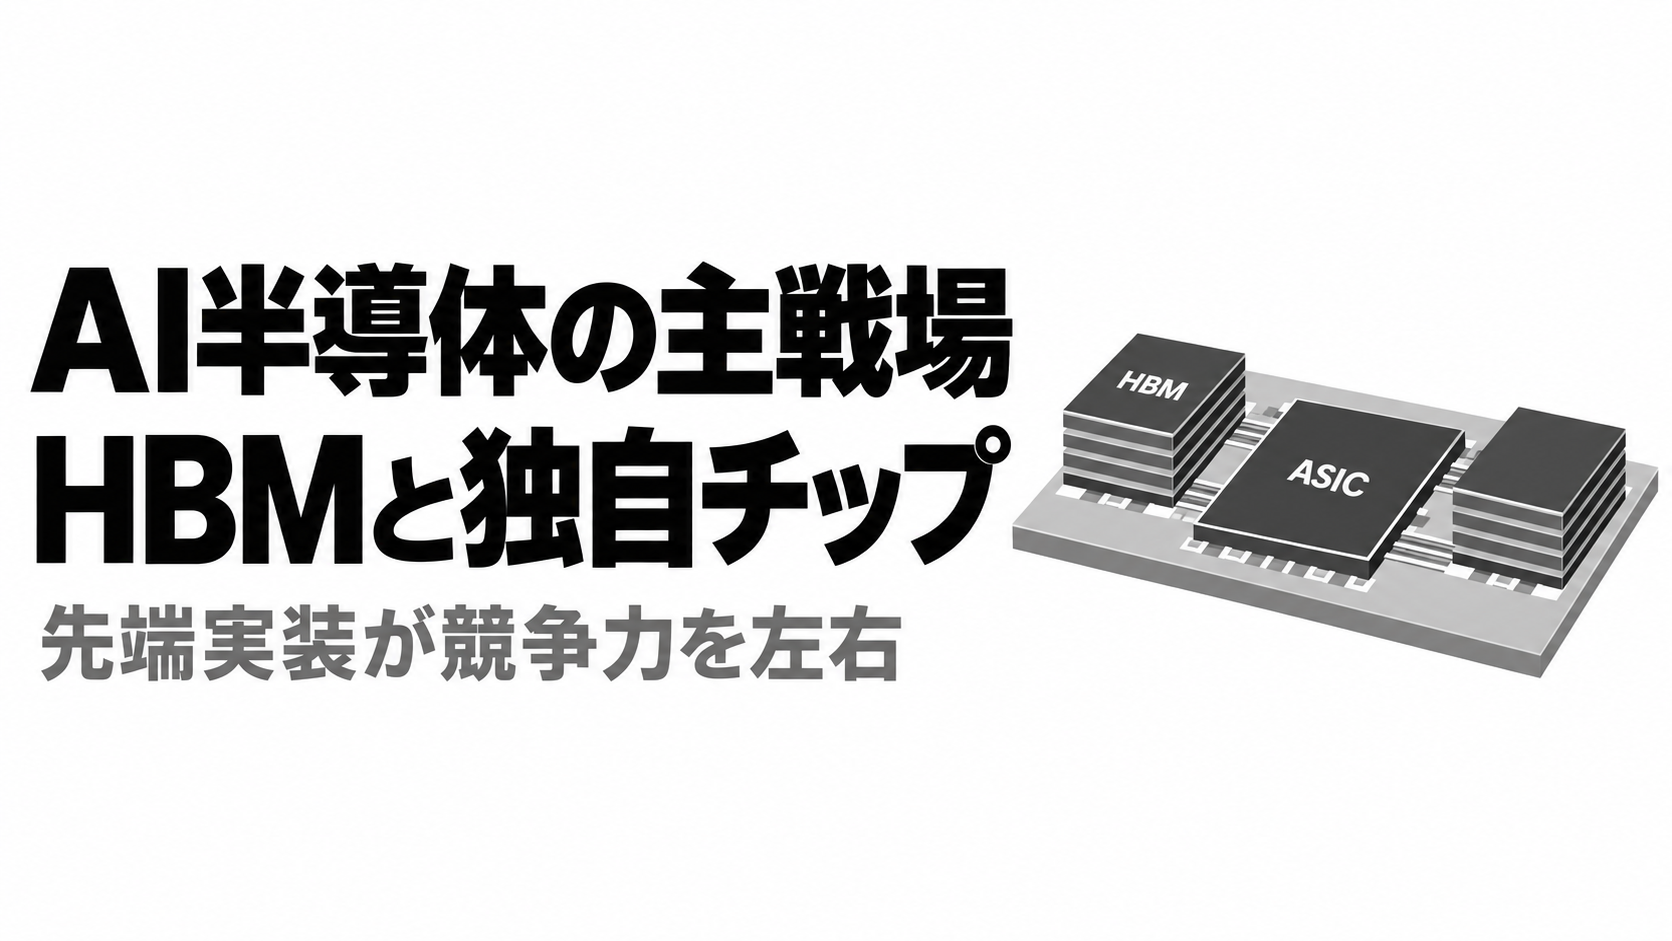
「SaaSpocalypse(SaaSの低迷)」と呼ばれるソフトウェア企業の評価圧縮が進む裏側で、ハイパースケーラーの設備投資や新興クラウドの構築が計算資源の需要を段階的に押し上げています。このAIインフラの拡大によって利益が集中しているのが、広帯域メモリ(HBM)と先端パッケージングというボトルネック領域です。
サムスン電子、SKハイニックス、マイクロンの3社が牽引するHBM市場は、2023年の40億ドルから2025年には350億ドルへと拡大し、2026年には770億ドル、2027年には1,060億ドルに達すると予測されています。HBMはDRAMの積層構造を基底部のロジックダイと密接に統合して共同開発するため、買い手は汎用メモリのようにサプライヤーを容易に入れ替えられません。この結果、市況変動が激しかったメモリ市場において、SKハイニックスやマイクロンが直近2四半期で75〜85%という記録的な粗利益率を計上する収益構造が生まれています。
また、ムーアの法則によるコスト低減が鈍化する中、異種チップを統合する先端パッケージングの粗利益も2018年の61億ドルから2025年には215億ドルへと拡大しました。一方で、メモリ大手3社が新規生産能力をHBMに集中させた副作用として、汎用DRAMやNANDの供給不足が悪化し、スマートフォンやPCの価格上昇を招いている点も見逃せません。
AIワークロードの細分化が促すカスタム半導体の台頭
データセンター向け半導体において、最も速い成長を示しているのが特定用途向け半導体(ASIC)などのカスタムシリコンです。出荷数量は2021年から2025年にかけて年平均96%で伸び、売上高も2025年から2026年推計にかけて275%増と、GPUの76%増を大きく上回るペースで拡大しています。これによりブロードコムのASIC部門が急成長しているほか、GroqやCerebrasといった企業も独自の市場を切り開いています。
独自チップ開発が基本戦略へと変わった背景には4つの要因があります。第1に、AIの処理が「学習」「推論」「エージェンティックAI」へと細分化し、設計初期費用を償却できる規模に拡大したことです。大量の演算をこなす学習には大容量HBMを備えたGPUなどが適していますが、トークンごとに重み付けデータを再読み込みする推論では、高速なオンチップメモリ設計が有利になります。さらに、複数ステップにわたり文脈データを蓄積し外部ツールの応答待ちが生じるエージェンティックAIでは、データの階層化やフラッシュメモリとDRAMの切り替え技術が求められます。
これに加え、市販GPUの粗利益率が75%に達し購入負担が重くなったこと、TSMCや設計支援企業のエコシステム成熟により開発ハードルが下がったこと、データセンターのコストと電力の大半を半導体が占め効率化の恩恵が複利で効くようになったことが挙げられます。AnthropicがAmazonやGoogleからチップを購入しているように、エヌビディア一極集中から価値の分散が進んでいます。
最先端ファウンドリの供給制約と垂直統合への回帰
計算資源への需要が膨張する一方で、製造現場の供給制約は強まっています。TSMCはプロセス技術を1987年の3マイクロメートルから2026年推計で16オングストローム(約1.6ナノメートル)へと進化させ、2026年には直近の年間ペースの2倍以上となる9フェーズの新工場建設を進めています。さらに先端パッケージングの製造能力を80%増強する計画ですが、それでも顧客の需要には追いつかない状況です。
こうした供給逼迫は、テクノロジー産業の秩序を「水平分業」から「垂直統合」へと変化させています。「1社が革新を起こし他社すべてに販売する」という旧来のモデルや、少数の企業が知的財産を握りハードウェアメーカーが組み立てで競ったPC・サーバー時代の分業体制は維持しにくくなりました。イーロン・マスク氏が構想すると報じられる、ロジック・メモリ・パッケージングを単一傘下に収める「テラファブ」はその象徴的な動きと考えられます。
この変化は製造業のサプライチェーンにも摩擦を生んでいます。たとえば自動車メーカーは、ハードウェアを低レイヤーで調整し、迅速な機能実装とセキュリティ強化を図るため、ティア1(一次サプライヤー)を経由せず半導体メーカーと直接協業し始めています。今後は幅広い産業で直接連携が進み、半導体ベンダーと協業できるエンジニアの獲得競争が激しくなると予想されます。
経営課題化する半導体調達と地政学リスクへの対応
半導体の確保が事業成長の前提となる中、ハードウェア戦略は購買部門の業務を超え、経営トップ(C-suite)が直轄すべき課題へと昇格しています。企業は自社のワークロードにおける遅延やメモリ性能のトレードオフを見極め、半導体アーキテクチャの「自社開発・購入・提携」を選択しなければなりません。
同時に、調達そのものを戦略投資として再定義する必要があります。平時におけるサプライヤーとの関係構築が不足時の対応を分けるため、生産能力への資金拠出や長期契約、サプライチェーンへの資本参加、複数地域からの調達網構築が不可欠となります。調達を後回しにする企業は、供給逼迫時に大きな代償を払うことになると想定されます。
今後の観測点として注視すべきは、2030年に向けた地域別の生産能力と産業政策の動向です。メモリ各社が韓国などの本拠地で生産能力を倍増させる一方、ロジック半導体では台湾への集中リスクを緩和するため、米国や日本、欧州などへの拠点分散が進んでいます。TSMCによる米アリゾナ州への2,600億ドルの投資はその代表例です。各国政府が補助金や輸出規制、現地調達規則で介入を強める中、中国と西側市場での戦略分離や、ペルシャ湾岸地域の紛争が表面化させた軍事・輸送路リスクの織り込みが経営の重要指標となります。
先端実装と拠点分散が日本の産業界にもたらす好機と試練
2026年以降の半導体市場を展望すると、付加価値の源泉は単一チップの微細化から、異種チップを統合する先端パッケージングや、推論・エージェンティックAI向けのメモリ階層化技術へと広がっていくと考えられます。2030年に向けてロジック半導体の製造拠点が日本や欧米を含む世界各地へ分散する中、このバリューチェーンの変化は日本企業にとっても大きな意味を持ちます。後工程の実装技術や高機能材料、製造装置に強みを持つ国内プレイヤーには、グローバルな開発エコシステムの中核に食い込む好機が生まれると予想されます。
一方で、自動車や産業機械などの国内ユーザー企業にとっては、ティア1を介さない半導体メーカーとの直接連携や、カスタムチップの共同開発に踏み込めるかが競争力を維持する条件となります。汎用メモリの供給制約が続く中、半導体を単なる部品ではなく「戦略的資産」と位置づけ、供給網への資本関与や専門人材の育成にどこまで踏み込めるかが、中長期的な産業競争力を養う鍵となるでしょう。
林 雅之
2026/10/18 06:28:19