Meta・MS・アリババが主導するスイッチ標準「OSPA」とは何か?7つの機能と産業への影響
同じ通信用半導体(ASIC)を搭載しているにもかかわらず、機器メーカーが異なるだけで、基本ソフト(OS)からはまったく別の装置として認識されてしまう。データセンター向けネットワークスイッチの開発において長年残されてきたこの非効率を解消するため、新たな標準仕様「OSPA(Open Switch Platform Architecture)」の策定がOpen Compute Project(OCP)で始まりました。
2026年10月時点で仕様案(Revision 1.0.0候補)のレビューが進むこの取り組みは、Meta、Microsoft、Alibabaのクラウド大手3社が主導し、NvidiaやCisco、Arista、さらには製造受託大手(ODM)を含む9社が協力しています。AIインフラの迅速な増設が求められる中、機器の導入期間を遅らせていた「プラットフォーム管理層」の仕様を統一する狙いがあります。
本稿では、OSPAが目指す技術的な仕組みと、クラウド事業者および機器メーカー双方の利害関係や産業構造の変化について、取り上げていきたいと思います。
データプレーン標準化の後に残された「管理層」という最後の壁
データセンター向けネットワーク機器のオープン化は、これまで通信データを転送・処理する「データプレーン」を中心に進んできました。ハードウェアとソフトウェアを切り離すインターフェース規格のSAI(Switch Abstraction Interface)や、それを採用したMeta主導の「FBOSS」、Microsoft主導の「SONiC」といったオープンなネットワークOS(NOS)が普及し、通信制御ソフトの移植性は大きく向上しました。
しかし、スイッチのハードウェア自体を制御する「プラットフォーム層」は、メーカーや製品モデル(SKU)ごとに独自の設計が乱立する領域として残されていました。デバイスの認識や熱制御、電源管理、ファームウェア更新といった機能は、新しいハードウェア製品が登場するたびに毎回ゼロから再実装されてきたのが実情です。
その結果、異なるメーカーが同じスイッチASICを搭載して機器を製造しても、OS側からはまったく別の装置として扱われる非効率が生じていました。生成AIの普及に伴い大規模なデータセンターを短期間で構築する必要がある中、新しいスイッチをネットワークへ組み込む際のソフトウェア開発の遅れは、インフラ拡張における看過できないボトルネックとなっています。
BMCの権限を縮小しホスト側へ集約する7領域の設計思想
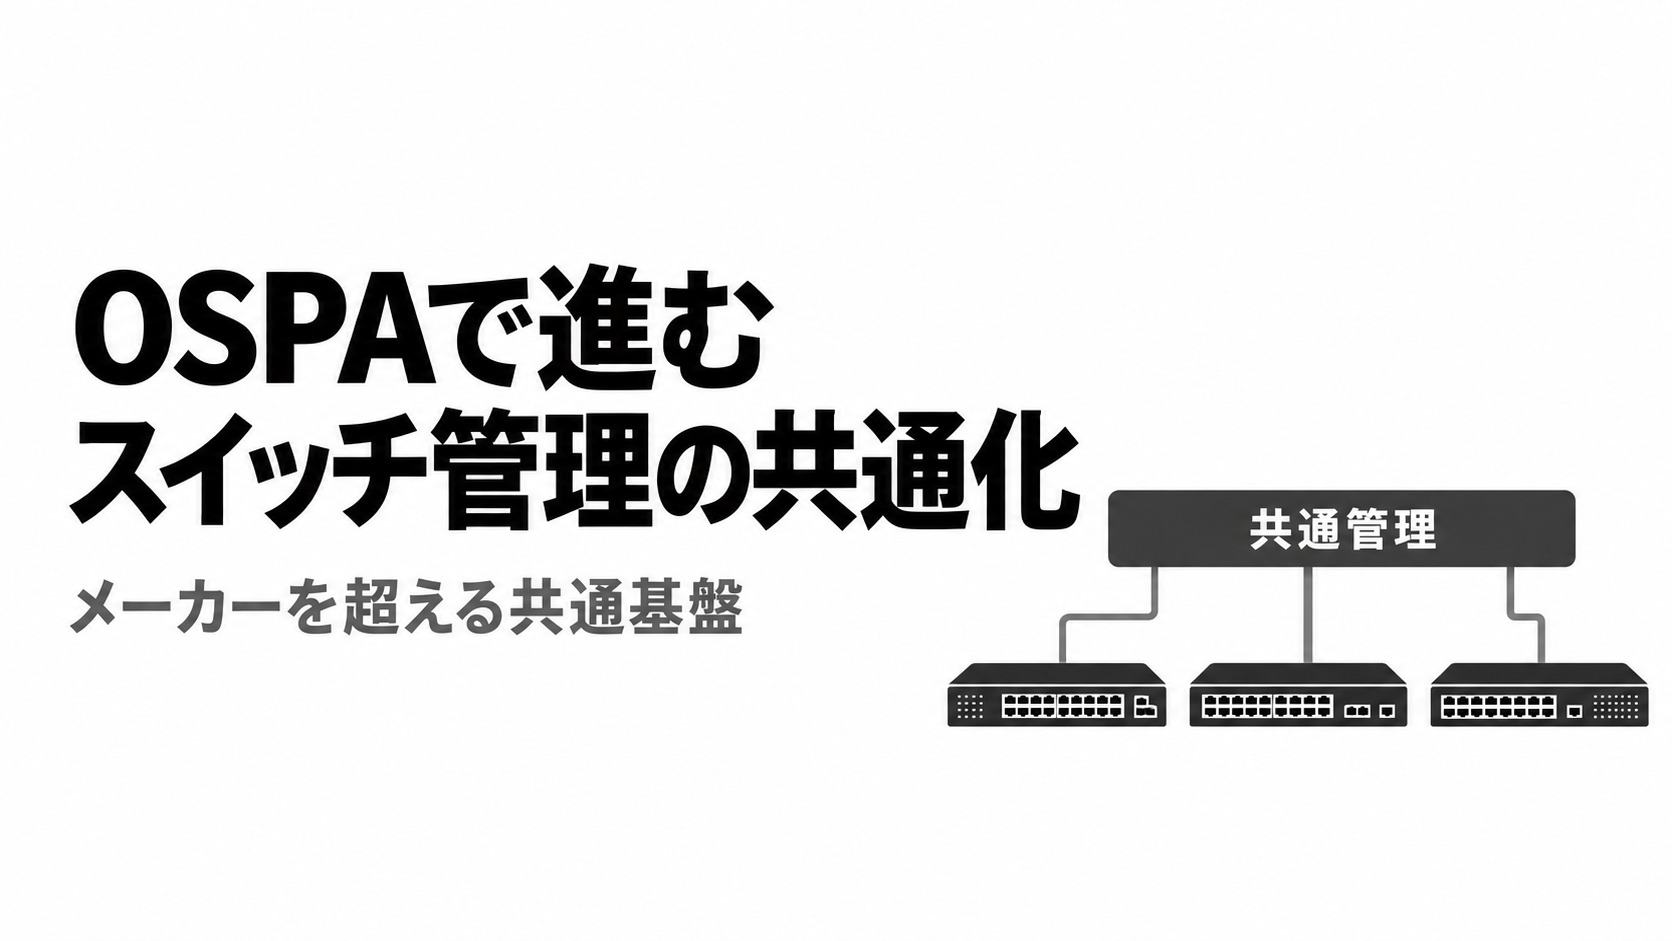
こうした課題を解決するOSPAは、スイッチのプラットフォーム管理層におけるベンダー中立の参照アーキテクチャを定義しています。電力管理、ハードウェアアクセス、インベントリ管理、環境監視・制御、ファームウェア保守・復旧、デバッグ性、セキュリティという7つの機能領域にわたり、標準インターフェースと設計指針を定めました。
技術面で注目されるのは、「ホスト内管理モデル(In-Host Management Model)」の採用と周辺通信経路の集約です。従来のスイッチ設計では、基板上の管理用チップであるBMC(Baseboard Management Controller)に多くの処理を担わせていましたが、OSPAでは管理サービスをメインのホスト(NOS側)へ集約します。BMCの役割は、電源管理やホスト起動、液漏れ保護、応答しないホストの復旧といった最小限の監視業務に制限されます。
さらに、基板上でI2CやSPI、GPIOなど複雑に枝分かれしていた低速な通信バスを、PCIe接続のI/Oブリッジ(IOB)FPGAへと束ね、メモリマップドの低遅延インターフェースに統一しました。最小の部品管理単位を「APE(Atomic Platform Entity)」というツリー構造で定義して確定的にデバイスを認識させる仕組みや、AIサーバー群との接続で不可欠となった液冷の「液漏れ検知」、標準Linuxツールがそのまま使えるファームウェア更新経路など、現場の運用負荷と初期導入の手間を減らす設計が貫かれています。
米中クラウド3強と主要機器ベンダーが同じテーブルに着いた理由
OSPAの枠組みで目を引くのは、参加企業の幅広い顔ぶれです。初期の主導企業としてMeta、Microsoft、Alibabaという米中の巨大クラウド事業者が名を連ね、仕様策定の初期レビュー段階(Revision 0.9.0)から、Nvidia、Cisco、Aristaといった主要ベンダー、そしてAccton、Celestica、Wistron、Micas、DTI、NexthopといったODMやホワイトボックススイッチのプレイヤーが協力しています。
クラウド3社が手を組んだ狙いは、特定メーカーへの依存を避けつつ、複数メーカーの最新機器を自社の運用システムへ即座に組み込める環境を整えることにあります。特定の1社の設備群だけに都合の良い仕様になることを防ぐため、OWFa 0.9(Modified Open Web Foundation Agreement 0.9)のもとで提案評価や利害調整、バージョン管理を行うガバナンス体制を敷き、業界共通の基盤として育てる仕組みを整えました。
一方、機器を供給するODMやOEMメーカーにとっても、顧客ごとに異なる管理層の設計を毎回やり直す開発負担は重荷になっていました。ルーティングなどのデータプレーンや純粋な回路設計の詳細を対象外とし、管理層の共通化に絞ったことで、メーカー側も自社の独自技術を守りながら開発サイクルを短縮できる実利があります。発注側と供給側の双方における開発効率化という利害の一致が、12社を同じテーブルに着かせた要因と考えられます。
共通化がもたらす開発効率の向上と、ハードウェア差別化の難しさ
プラットフォーム管理層の標準化は、ネットワーク機器市場における競争の前提を変化させる可能性があります。これまでスイッチメーカーは、発熱の大きい最新ASICを安定稼働させるための熱制御や電源シーケンス、独自ツールによる障害診断といった管理層の作り込みを一つの強みとしてきました。
しかし、これら7つの領域が共通の参照設計として標準化され、ソフトウェアの再利用が定着すると、管理層の独自仕様による顧客の囲い込みは難しくなります。ODM企業にとっては、1つのベース設計を複数のクラウド事業者へ横展開しやすくなる恩恵がある反面、ハードウェアの共通化が進み、価格や製造規模をめぐる競争が一段と厳しくなることが予想されます。
また、AristaやCisco、Nvidiaのように独自ブランドを持つベンダーにとっては、オープン標準に準拠して巨大クラウドの調達要件を満たすことと、一般企業向け市場などで自社の独自機能や収益性を維持することのバランスをどう取るかという課題が生じます。管理層が共通の土台となることで、今後の競争軸は、次世代の半導体や光学デバイスをいかに早く実装し、高密度・省電力な物理設計を実現して安定供給できるかという「物理層の実装力とスピード」へ移っていくと考えられます。
共通基盤の上で何を競うか----日本の通信機器・インフラ産業が狙うべき領域
OSPAが正式な標準として定着し、2027年以降のデータセンター調達で共通要件となっていけば、通信機器のバリューチェーンは新たな段階に入ります。ハードと管理ソフトの結合部分が標準化されることで、運用者は多様なサプライヤーから機器を柔軟に調達できるようになると想定されます。
この動きは、日本の通信キャリアやデータセンター事業者、国内の機器・部材メーカーにとっても好機となります。国内で建設が進むAIデータセンターにおいて、オープンNOSとOSPA準拠の機器を組み合わせれば、運用自動化やマルチベンダー調達の障壁を下げることができます。また、供給側の日本企業にとっては、海外クラウド大手の求める管理仕様が参照設計として可視化される利点があります。
なかでも液冷技術や高効率電源、光電融合などの要素技術は、管理インターフェースが統一されることで世界の供給網へ組み込みやすくなります。共通化された土台の上で、自社の優れた部材や省電力技術をどう売り込むか。標準化の枠組みに早期から関与し、オープン化の波を商機へと変える戦略が、日本のインフラ産業には求められていくでしょう。