オルタナティブ・ブログ > 『ビジネス2.0』の視点 >

ICT、クラウドコンピューティングをビジネスそして日本の力に!

次世代チップレットと先端パッケージングの最新動向、UCIeとHBM4が拓くAI半導体の新市場

»

人工知能(AI)やハイパフォーマンスコンピューティング(HPC)の演算需要が拡大するなか、半導体の性能を引き上げる主戦場が、回路の微細化から「複数のチップをいかに高密度に統合するか」という実装・接続技術へと移っています。1枚の巨大なシリコンダイに全機能を集約する従来のモノリシック設計が製造コストや歩留まりの制約に直面する一方、機能別に分割したチップレットを単一パッケージに収める設計手法が商用化の段階に入っています。

米調査会社のフロスト&サリバンが2026年10月12日に公表したレポートでは、ダイ間接続の標準規格「UCIe」や次世代広帯域幅メモリ「HBM4」に対応する先端パッケージングの領域で、今後3〜5年のうちにそれぞれ5年間で10億米ドル超の事業機会が生まれると予測されています。

今回は、同レポートの分析をもとに、チップレット化が半導体産業の分業体制や競争力学に与える影響と、企業が押さえるべき戦略上の論点について、取り上げていきたいと思います。

チップレット時代のAI半導体競争.png

エヌビディアやAMDも採用を進めるモジュール型設計と2つの成長市場

AIモデルの巨大化やHPCの並列処理需要が拡大する2026年10月時点において、主要半導体メーカーの設計思想は、単一チップの微細化からモジュール型のチップレットアーキテクチャへと軸足を移しています。フロスト&サリバンの分析の通り、すでに大手各社は異なるアプローチで商用展開を進めています。

具体的には、エヌビディアがマルチダイ構成のGPUと広帯域幅メモリの「HBM3E」を先端パッケージングで統合し、大規模なAI演算を実現しています。AMDはコンピュートダイと入出力(I/O)ダイをモジュール化してプロセッサの拡張性と設計の柔軟性を高め、インテルも異種統合パッケージングを通じて演算部とメモリの統合を推進しています。

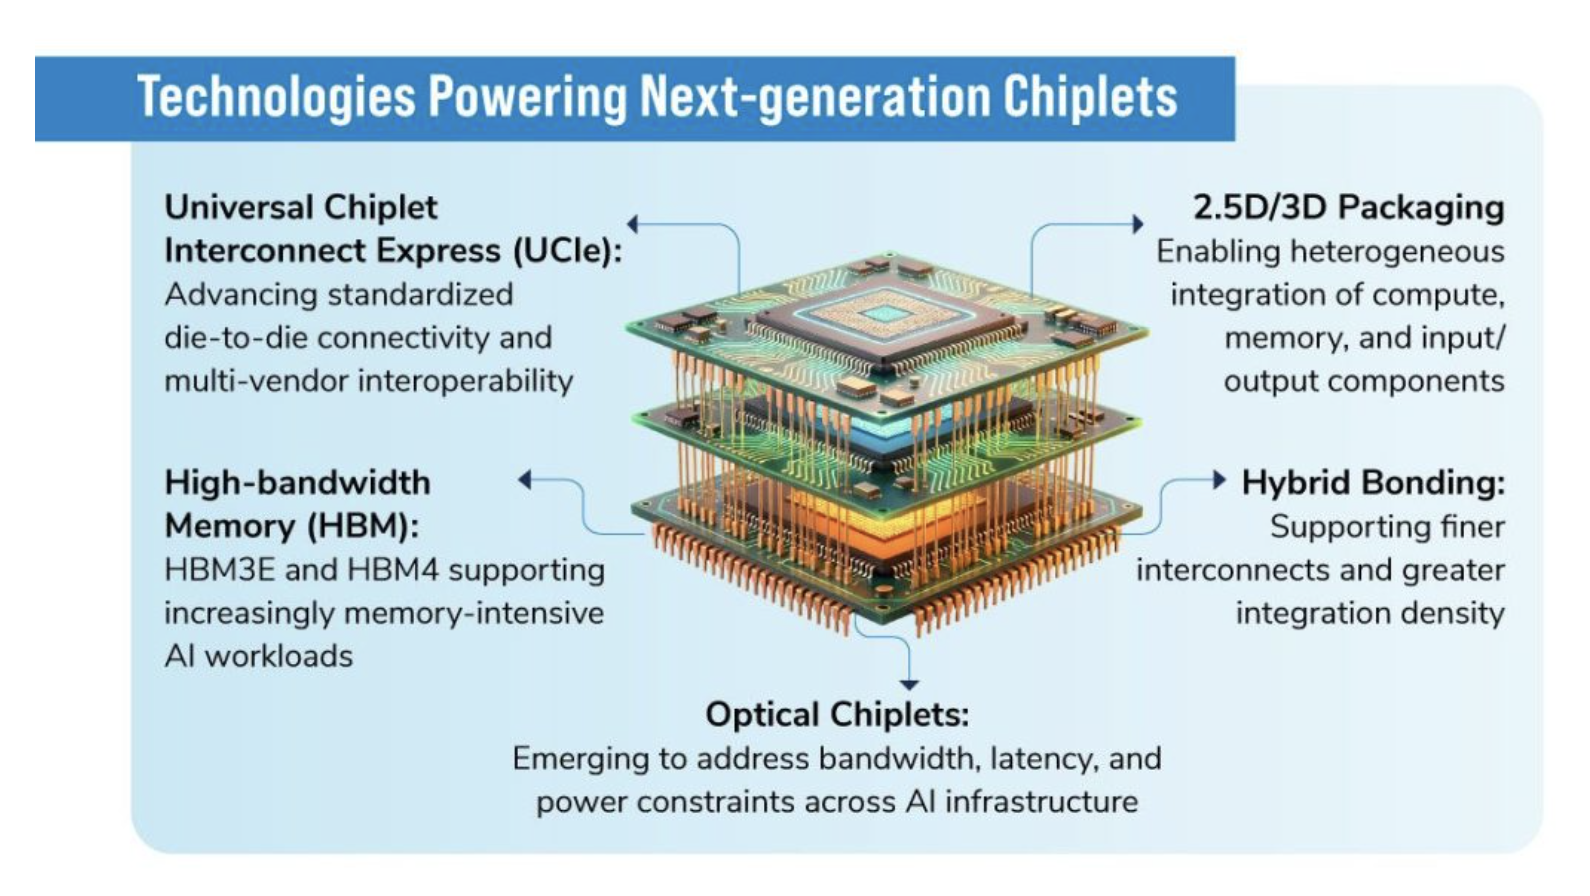
こうした動きと連動し、今後3〜5年で大きな成長が予想されるのが、「UCIeベースのマルチベンダー・プラットフォーム」と「HBM4対応の2.5D・3Dパッケージングプラットフォーム」の2領域です。前者は半導体やICT、モビリティ分野、後者はそれらに加え航空宇宙・防衛分野を主要市場とし、いずれも5年間で10億米ドル超の事業機会が生まれると試算されています。

スクリーンショット 2026-10-14 18.29.27.png

出典:フロスト&サリバン 2026.10

先端プロセスのコスト高騰を回避しメモリ帯域の制約を打破する構造要因

半導体メーカーがモノリシック設計からチップレットへ移行する背景には、製造コストの増大とAI特有の演算ボトルネックという2つの要因があります。

第1の要因は、最先端プロセスにおける製造の複雑化とコスト上昇です。単一ダイの面積を拡大し続ける手法では、回路の複雑化に伴い製造歩留まりが低下します。一方、チップレットでは高い演算性能が求められるコア部にのみ最先端プロセスを採用し、I/Oなどの機能には成熟したプロセスを適用できます。機能ごとに適したプロセスを使い分け、既存の設計資産(IP)を再利用することで、歩留まりとコスト効率を改善できる仕組みです。

第2の要因は、AIやクラウドのワークロード拡大に伴うメモリ帯域と電力効率の課題です。大規模なAIモデルを動かすには、大量のデータへ高速にアクセスする帯域幅と、ワット当たり性能の向上が欠かせません。そのため、HBM3Eや次世代のHBM4を、2.5Dインターポーザや3D積層、ハイブリッドボンディングなどの技術によって演算ダイの近くに配置し、通信遅延と電力ロスを抑える設計が主流となりつつあります。

複数企業のチップ混載と高密度実装に伴う熱管理や品質保証のハードル

チップレットと先端パッケージングは性能向上の有効な手段である一方、開発や製造の現場には従来の単一チップ製造にはなかった技術・運用上の摩擦をもたらします。

技術面で大きな障壁となるのが、高密度実装に伴う熱管理と配線の物理的制約です。2.5Dや3D積層によって複数の演算ダイとHBMを狭い空間に密集させると、発熱への対処が難しくなります。HBM4世代の統合を見据えた次世代AIアクセラレータでは、高度な熱管理技術の確立が不可欠です。また、電気配線の帯域幅や遅延、消費電力の制約を克服するため、CPO(Co-packaged optics)や光チップレットの活用も模索されていますが、光電融合の量産化には製造面でのすり合わせが求められます。

サプライチェーンの運用面では、複数プレイヤー間の役割分担と品質保証の複雑化が課題となります。先端パッケージが性能を規定する時代においては、ファウンドリ、IDM(垂直統合型デバイスメーカー)、ファブレス、OSAT(後工程受託企業)、EDA(電子設計自動化)ベンダーが工程を越えて協業する必要があります。異なる企業のダイを単一パッケージに混載する際、検査手法の確立や不良発生時の責任分界をいかに設計するかが実務上の焦点となります。

標準規格UCIeによるエコシステム協調と独自アーキテクチャによる差別化

こうしたハードルを乗り越える上で各社が直面しているのが、「オープン規格による協調」と「独自技術による差別化」のバランスをどう取るかという戦略判断です。

ダイ間通信の標準規格であるUCIeは、異なるベンダーのコンピュート、メモリ、I/Oのチップレットを相互接続できる環境を整えつつあります。UCIeが普及すれば、企業はすべての回路を自前開発する負担から解放され、外部のチップレットを組み合わせて開発期間とコストを圧縮できると予想されます。

一方で、ハイパースケーラーが自社仕様のカスタムシリコン開発を加速させるなか、半導体メーカーやファウンドリにとっては、独自のパッケージング技術や専用アーキテクチャこそが収益の源泉となります。標準化に頼りすぎれば製品の同質化を招き、独自規格に固執すればエコシステムから孤立するリスクが生じます。したがって、インターフェースにはUCIeを取り入れつつ、ハイブリッドボンディングなどの微細実装や独自の回路IPでいかに優位性を築くかが重要になります。

向こう3〜5年の動向を見極める上では、UCIe準拠製品の採用実績や、HBM4の立ち上がりに合わせたパッケージ供給網の拡張ペースが主要な観測指標になると考えられます。

後工程と光電融合への付加価値シフトがもたらす日本企業の勝機

半導体の付加価値が前工程の微細化から先端パッケージングや光電融合へと広がる変化は、日本の関連産業にとっても大きな好機となります。日本には、パッケージ基板や封止材などの半導体材料、ダイシングやボンディングを担う後工程の製造装置で高い世界シェアを持つ企業が揃っています。次世代AIインフラの鍵を握る光チップレットや光電融合の領域でも、国内の通信・電機メーカーが技術開発で先行してきました。

もっとも、UCIeによるマルチベンダー化やHBM4対応の3D実装が進む市場では、素材や装置を単体で納入する従来の商流だけでは成長を取り込みにくくなると想定されます。設計ツールを担うEDAベンダーやファウンドリ、ハイパースケーラーとの共同開発に初期段階から参画し、熱管理やハイブリッドボンディングの実装標準を共に構築する姿勢が欠かせません。日本の素材・装置メーカーが自社の要素技術をグローバルなチップレット・エコシステムの中核へと組み込めるかどうかが、中長期的な産業競争力の行方を方向づけることになるでしょう。

Comment(0)