2030年までに世界で約150ギガワット(GW)の計算容量が追加され、データセンターの建設投資は5兆〜6.5兆ドルに達する。米コンサルティング大手ベイン・アンド・カンパニーが2026年後半に公表したレポート「Technology Report 2026」は、鉄道や電力網の敷設に匹敵する歴史的なインフラ投資の到来を予測しています。5年前には50メガワット(MW)で大型とされた施設規模は、2026年時点の計画では100倍の5GW以上、1キャンパスあたり1,500億〜2,000億ドルという巨額プロジェクトへと変貌しました。
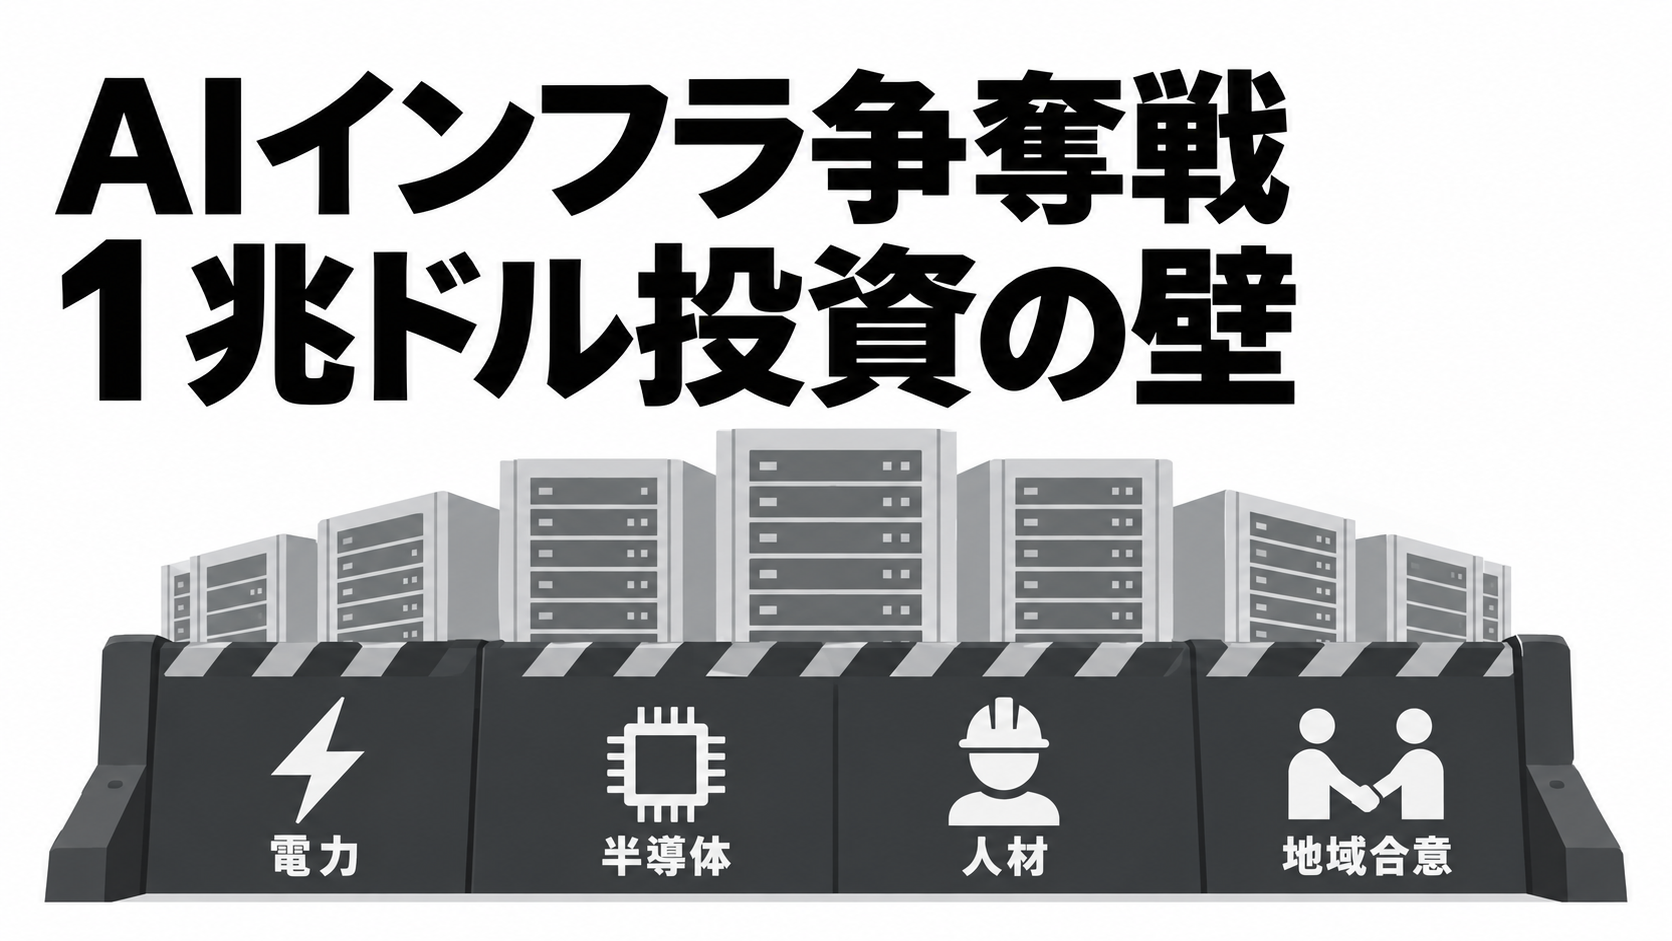
しかし、どれほど巨額の資金を投じても、AIの計算資源(コンピュート)不足は市場メカニズムだけでは自然に解消しないと考えられます。電力、半導体、熟練労働者、そして行政の許認可という4つの制約が同時に発生しており、2026年時点の意思決定が数年後の供給能力を規定する構造にあるためです。
今回は、AIデータセンター建設を阻む物理的・社会的なボトルネックの構造と、その突破に向けて動き出した業界再編や官民協調の力学について、取り上げていきたいと思います。
「需要があれば供給が追いつく」という市場原理が機能しない4つの複合制約
通常の産業サイクルであれば、需要の急増に対してサプライチェーンが反応し、やがて需給は均衡へと向かいます。しかし、AIデータセンターの領域ではこの前提が成り立たない状況が生じています。ベインの分析によると、世界のデータセンターのIT電力容量は2030年にかけて年率20〜30%で成長し、5年間でほぼ3倍に拡大すると予測されていますが、現場では4つの供給制約が同時に立ちはだかっています。
第一の制約は電力です。世界のデータセンターの電力需要は、2023年の388テラワット時(TWh)から、2026年には589TWh、2030年には1,228TWhへと急増する見込みです。しかし、送電網の容量追加には4年以上の歳月を要し、変圧器などの重要機器も不足しています。第二に、GPUやメモリ、光ネットワーク部品などの半導体は数年先まで契約で押さえられており、長期供給契約を持たない事業者は調達の列から事実上締め出されています。データセンター向けのGPUおよびASICの世界出荷数は、2023年の390万個から2026年には1,550万個、2030年には3,860万個に達すると推計されており、冷却技術市場も2023年の79億ドルから2030年には284億ドルへ拡大するなど、部材全般の逼迫が続いています。第三に、電気技師や機械工、冷却の専門人材といった熟練労働者の不足も深刻です。
そして第四の制約が、規制と世論の反発です。水資源の消費、電気料金の上昇、騒音に対する地域住民や政治家の懸念が強まっています。2026年第1四半期だけでも、地域の反対によって少なくとも75件、金額にして1,300億ドル相当のプロジェクトが阻止または遅延に追い込まれました。これは2025年通年で停滞した1,560億ドルに迫る規模です。2026年7月には米ニューヨーク州が超大型データセンターの建設一時停止に踏み切り、他の14州も同様の法案を提出しています。アイルランド、オランダ、デンマークなどの国々でも、新規の送電網接続が一時的に制限または停止される事態となっています。
個別現場の「抜け道」の限界と、1GW建設に立ちはだかる時間軸の壁
こうした制約に対し、個別の開発現場では既存の枠組みを回避する動きも見られます。たとえば、xAI(現SpaceXAIの一部)が建設した「Colossus」は、既存の工場を転用し、連邦政府の大気浄化法に基づく許可を得ずに数十基のガスタービンをリースすることで、1年未満でのスピード稼働を実現しました。しかし、この手法は訴訟を招いており、業界全体で大規模に模倣することは不可能です。
一般的な開発プロセスにおいて、1GW規模のデータセンターを建設するには、既存の電力インフラがある用地であっても1〜4年を要します。新規の発電設備や送電インフラが必要な場合はさらに期間が延びます。AnthropicとAmazonによるニューカーライルの施設や、Microsoftのフェアウォーター、OpenAIのスターゲイト(アビリーン)などの主要プロジェクトを見ても、着工から最初の稼働、そして1GWの電力到達までには複数年のリードタイムが横たわっています。現場単位の対症療法では、世界規模で膨張する計算需要を満たすことは困難であると予想されます。
設備投資1兆ドル時代が招く「業界淘汰」と、電源調達を巡る現実解
供給の壁を突破するには、従来の自由市場のルールを超えたシステムレベルの解決策が必要になります。その一つとして想定されるのが、資本要件の肥大化による業界の寡占化(コンソリデーション)です。ハイパースケーラーによるデータセンター設備投資は、2028年までに年間1兆ドルを超える可能性があります。
これは半導体製造の歴史と重なります。最先端ロジック半導体の製造コストが1世代あたり数百億ドルに膨らんだ結果、2002〜2003年には25社あった最先端ノードの製造企業は、2020年以降はTSMC、Samsung、Intel(およびRapidus)のわずか数社にまで絞り込まれました。データセンター業界でも同様に、単独ではコストを維持できない事業者が撤退や買収に直面し、生き残りのために電力の共同調達やサーバーのコロケーション、送電網改修への共同出資といった、かつては想定されなかった協調策に転じる可能性があります。
電源の確保においても、時間軸を分けた現実的な組み合わせが模索されています。2030年までの短期的な選択肢としては、データセンターの敷地内に発電設備を置く「ビハインド・ザ・メーター(主に天然ガス)」が、開発スケジュールに合わせて大規模電力を追加できる数少ない手段となっています。並行して、再生可能エネルギーや蓄電池、ソフトウェアで分散電源を束ねる仮想発電所(VPP)の活用も進んでいます。北米のVPP市場は2025年に前年比13.7%増の37.5GWに成長しており、Googleがミネソタ州の新施設向けに1.6GWの再エネと300MWの蓄電池に資金を拠出したり、Voltusと組んでPJM送電網で年間最大100MWを3年間にわたり集約する契約を結んだりと、具体的な実装が加速しています。一方、大型原子力発電所の新設や既存炉の再稼働(米パリセーズ原発やスリーマイル島原発など)、あるいはGoogle(Kairos Power経由)やAmazon(X-energy経由)が投資する小型モジュール炉(SMR)、さらにはSpaceXAIのIPO後の評価額に反映されているような「軌道上(宇宙)データセンター」といった構想は、実際に供給力を発揮するまでに2030年代半ば以降までかかると見込まれ、長期的な布石と位置づけられます。
国家資本と地域社会の介入----「社会的ライセンス」が握るプロジェクトの成否
民間企業の投資だけでなく、国家(ソブリン)や地域社会の関与が強まっている点も見逃せません。米国、韓国、アラブ首長国連邦(UAE)、サウジアラビア、欧州連合(EU)などでは、政府系ファンドや公的機関がAIインフラや半導体に直接投資を行っています。特に中国政府は、AIデータセンター建設に2,950億ドル、資源豊富な西部からデータセンターへ再生可能エネルギーを送る送電網の改修に7,400億ドルを投じるなど、国家主導で計画を推進しています。ただし、政府が補助金を超えて調整役や出資者、所有者として直接介入することは、電力や用地の制約を打開する力になる反面、管理や監視の強化、政治的な遅延リスクを伴う両刃の剣となります。
同時に、建設能力と同じくらい重要になっているのが、地域社会からの合意、すなわち「社会的ライセンス(Social license)」の獲得です。自治体や住民は、許可を与える条件として、水資源や環境への影響、ガバナンスに関する法的拘束力のある協定を求めています。先進的な事例として、米ペンシルベニア州ランカスター市では、CoreWeave向けのデータセンターを共同開発するChirisa Technology ParksおよびMachine Investment Groupとの間で、水使用量の上限設定、クリーンエネルギーの利用、騒音・排出基準、地元雇用の義務付けを盛り込んだ契約を締結しました。今後はこうした地域共生型の枠組みを持たない開発計画は、許認可の段階で淘汰されていくと考えられます。
計算資源の「戦略物資化」と、日本企業・政策に求められる先手の布陣
AIデータセンターを巡るボトルネックは、計算資源が「いつでも市場から買えるサービス」から「サプライチェーン上の調達リスクかつ戦略的資産」へと変質したことを示しています。市場が自然に需給を調整するのを待っている一般企業は、計算資源へのアクセスから締め出される恐れがあります。
この構造変化は、日本市場や国内プレイヤーにとっても重要な意味を持ちます。日本でもデータセンターの新設ラッシュが続いていますが、送電網の空き容量不足や系統接続の長期化、変電設備の調達難、建設人材の不足は欧米と共通する課題です。ハイパースケーラーや開発事業者は、単一の巨大拠点に依存するのではなく、電力アクセスと地域の合意を得られる複数の用地をポートフォリオとして丁寧に組成・管理する能力が問われます。また、日本の電力会社や独立系発電事業者(IPP)にとっては、計画の初期段階からAI事業者や開発者と連携し、地域の電力価格や系統の安定性を損なわない新たな電力供給スキームを共同設計することが事業機会につながります。
規制当局にとっても、整合性のあるルールを形成するための時間的猶予は限られています。明確な枠組みを欠いたまま放置すれば、将来的に電力逼迫や住民反発が危機的な水準に達した段階で、場当たり的で強い行政介入を余儀なくされるリスクがあります。2030年に向けたAIインフラの拡張競争は、単なる資金力や演算性能の勝負を超え、電力網、半導体供給、そして地域社会の合意をいかにシステムとして統合できるかという、産業エコシステム全体の設計力を問う局面へと移行していくでしょう。
林 雅之
2026/10/14 05:13:14